凌晨两点,您对着手机银行,从公司对公卡转了 30 万到自己的卡上——孩子买房首付差这点。您想:「公司的钱不就是我的钱?转回去就行。」
如果您这么做过,请认真往下看。公转私本身不违法,但「随便转」极可能踩中三条红线,轻则补税罚款,重则担刑责。
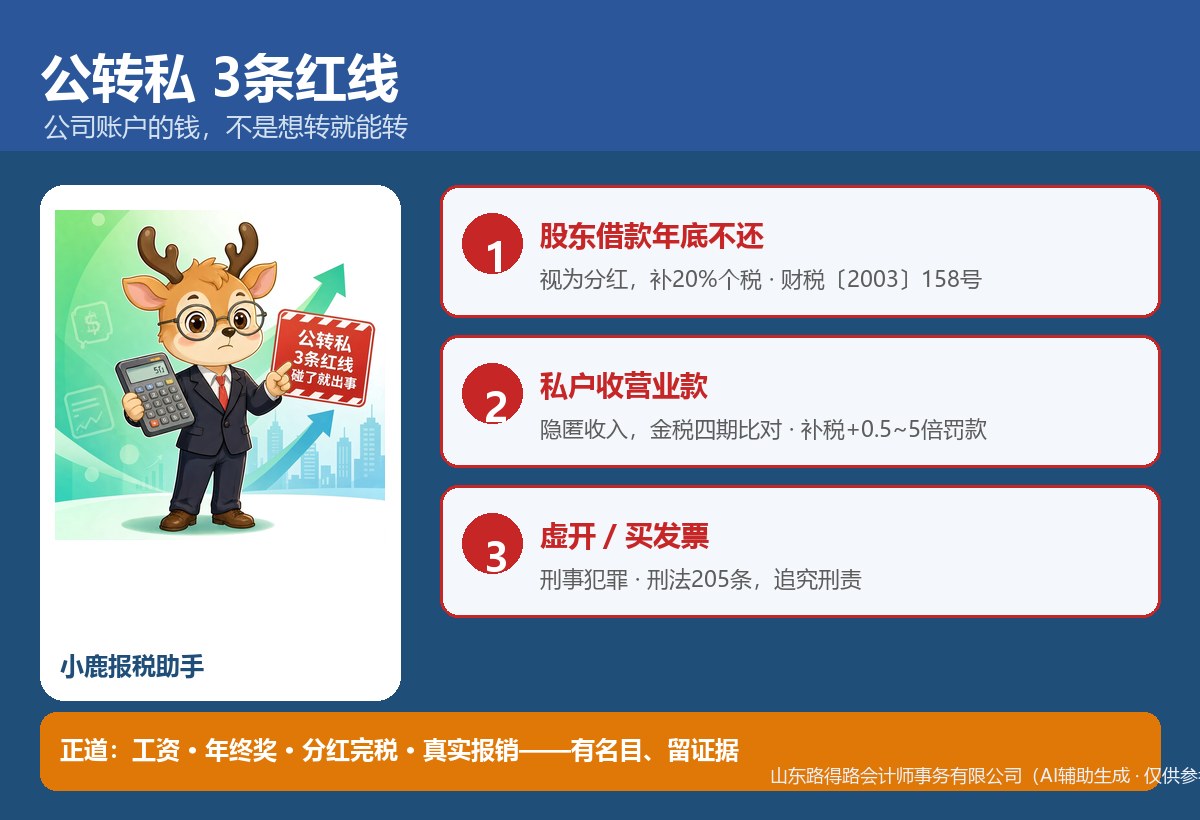
红线 1:股东借款,年底不还 = 视同分红,补 20% 个税
政策原文:《财政部 国家税务总局关于规范个人投资者个人所得税征收管理的通知》(财税〔2003〕158号)第二条:
纳税年度内个人投资者从其投资企业借款,在该纳税年度终了后既不归还、又未用于企业生产经营的,其未归还的借款视为企业对个人投资者的红利分配,
按「利息、股息、红利所得」项目计征 20% 个人所得税。
老板常踩的坑:
- 「借」了就不打算还,长期挂在「其他应收款-股东」科目;
- 跨年不处理,以为汇算清缴时自然平掉;
- 用公司钱买房、买车,登记在自己或家人名下——财税〔2008〕83号同样视为分红,照样计税。
正确做法:每年 12 月 31 日前把股东借款还清,或转为工资、年终奖、分红(依法缴税); 确需借款的,签书面借款合同、约定市场化利息、明确用于生产经营、保留凭证,并在年度内归还。
红线 2:私户收营业款 = 隐匿收入,补税 + 0.5~5 倍罚款
现在系统做「三流比对」:资金流(个人卡大额进账)、发票流(开了票是否如实申报)、货物流(合同与物流是否匹配)。 您用个人卡收一笔货款,资金流立刻和申报收入对不上,预警自动触发。
不进对公、不申报,可能被认定为偷税:追缴税款 + 滞纳金,并处不缴少缴税款 0.5 倍以上 5 倍以下罚款。
正确做法:所有营业收入进对公账户,公是公、私是私;个人卡只走私人钱;客户坚持私转的,引导他转对公。
红线 3:虚开、买发票 = 刑事犯罪,单位和老板都担责
没有真实业务直接开票、开了票但品名数量金额不符、帮别人代开或买进项票冲账——都属于虚开。 这不是「补税就能了」的事,涉及刑事责任的,单位判处罚金、直接责任人判刑。
正确做法:票、货、款、合同「四流合一」;供应商尽量选能开专票的正规商户,从业务端解决「缺票」; 拿不准的票先找专业人员把关,绝不买卖发票。
正道:老板能自己用的 5 条合规公转私通道
- 工资薪金:按月发放,公司代扣个税,用足基本减除费用与专项附加扣除;
- 年终奖:可单独计税,政策延续至 2027 年 12 月 31 日(财政部 税务总局公告2023年第30号);
- 股东分红:用税后利润分配,依法完税后转入私户——干净、省心;
- 真实报销:差旅、业务招待等,发票真实、抬头税号正确、业务真实,附审批单,据实报销;
- 备用金:因公借支、及时核销冲账,不长期挂「其他应收款」。
老板自检清单(每月 / 每年花 5 分钟)
- 个人卡是否收过营业款?→ 立刻进对公、补申报;
- 「其他应收款-股东」年末是否清零?→ 还掉或依法转薪、分红;
- 报销发票是否真实合规(抬头、税号、业务)?→ 逐张核对;
- 有没有买票、代开、变名开票?→ 马上停、补正;
- 工资是否按实发代扣个税?→ 与申报数核对一致;
- 用公司钱买的房、车,是否登记公司名或已完税?→ 补正。
公转私,转对了是便利,转错了是风险。把上面三条红线和五条正道存进手机,下次手痒想转钱之前,先看一眼。
免责声明:本文为财税通识与风险防范类内容,不构成针对具体业务的财税、法律或鉴证意见。
文中政策依据已核对至国家税务总局、财政部官网公开文件,政策可能调整,请以主管税务机关最新规定为准。
案例来自税务机关公开通报等权威渠道,已脱敏。我们不承诺任何税务结果。
本公司持有《代理记账许可证书》,不具备会计师事务所执业许可,不从事审计、鉴证类业务。
本内容由 AI 辅助生成,仅供参考。
有具体问题?打电话问我们最快。也可以预约一次免费看账: 看近一年申报记录 + 近三个月票据,15~30 分钟出一页《风险提示》,不收费、不推销。